
O quarto imóvel alugado pode mudar a tributação de todos os outros. A partir de 1º de janeiro de 2027, a pessoa física que tiver alugado mais de três imóveis e recebido mais de R$ 240 mil de aluguel no ano anterior passa a ser contribuinte da CBS e, gradualmente, do IBS, os novos tributos sobre consumo criados pela Reforma Tributária. Até aqui, o aluguel da pessoa física pagava apenas Imposto de Renda.
Para quem arremata imóveis para alugar e formar patrimônio, essa regra muda o planejamento. O ritmo de compra, a escolha entre comprar no CPF ou em empresa e até o tipo de locação passam a ter efeito tributário. Este artigo resume o que já está definido, o que ainda falta definir e o que o arrematante pode fazer agora.
O calendário
| Ano | O que acontece |
|---|---|
| 2026 | Fase de teste, com alíquotas simbólicas compensadas com PIS e Cofins |
| 2027 | A CBS passa a ser cobrada e substitui PIS e Cofins, com redução de 0,1 ponto em 2027 e 2028; o IBS segue em 0,1% |
| 2029 a 2032 | O IBS sobe aos poucos, enquanto ICMS e ISS caem |
| 2033 | IBS e CBS integrais; ICMS e ISS deixam de existir |
A alíquota da CBS de 2027 ainda não está fixada. O Tribunal de Contas da União propôs uma alíquota de referência de cerca de 11,3%, e o Senado deve defini-la até 15 de dezembro de 2026; se não o fizer, vale provisoriamente o cálculo do TCU. Para a soma de IBS e CBS em 2033, as projeções vão de 26,5% a 28%.
Quem passa a pagar
Pessoa física. Só se torna contribuinte quando, no ano anterior, cumprir as duas condições ao mesmo tempo: receita de aluguel acima de R$ 240 mil e mais de três imóveis distintos alugados. O limite é corrigido pelo IPCA. Há também um gatilho no próprio ano: se a receita passar o limite em mais de 20%, com mais de três imóveis alugados, o enquadramento é imediato. Na prática, o que o investidor recebeu de aluguel em 2026 define a situação dele em 2027.
Quem fica abaixo disso continua pagando só o Imposto de Renda. A própria Receita Federal desmentiu, em janeiro de 2026, a notícia de que todo proprietário que aluga por temporada passaria a pagar um novo imposto já em 2026.
Pessoa jurídica. A empresa, inclusive a holding patrimonial, é contribuinte desde o primeiro imóvel alugado, independentemente da quantidade de imóveis ou da receita. Esse é um ponto que muda a conta de quem pensa em montar uma holding cedo demais.
Como o imposto é calculado
A lei trouxe três mecanismos que reduzem bastante a carga sobre o aluguel:
- Redutor de 70% na alíquota. Na locação, paga-se apenas 30% da alíquota cheia. Com a CBS em torno de 11,3%, a alíquota efetiva da CBS em 2027 fica perto de 3,4%.
- Redutor social de R$ 600 por imóvel residencial. A cada mês, R$ 600 por imóvel residencial saem da base de cálculo, valor também corrigido pelo IPCA.
- Base sem encargos repassados. Condomínio e IPTU cobrados do inquilino não entram na base.
Além disso, o imposto incide quando o aluguel é efetivamente recebido. Aluguel em atraso não gera imposto até ser pago. E o proprietário que se tornar contribuinte precisará de CNPJ e de emitir nota fiscal, obrigação que começa em 1º de janeiro de 2027.
Simulação: uma carteira de quatro apartamentos arrematados
Imagine um investidor que, ao longo de alguns anos, arrematou quatro apartamentos e os aluga por R$ 5.500 por mês cada um, livres de condomínio e IPTU. A receita anual é de R$ 264 mil. Como passou dos R$ 240 mil com mais de três imóveis, ele se torna contribuinte no ano seguinte.
| 2027 (CBS cheia, IBS de teste) | 2033 (IBS e CBS integrais) | |
|---|---|---|
| Alíquota cheia considerada | 11,2% de CBS (11,3% menos 0,1 ponto) + 0,1% de IBS | 27% somados |
| Alíquota efetiva com o redutor de 70% | cerca de 3,4% | cerca de 8,1% |
| Base mensal por imóvel (R$ 5.500 − R$ 600) | R$ 4.900 | R$ 4.900 |
| IBS e CBS por ano, nos quatro imóveis | cerca de R$ 8 mil | cerca de R$ 19 mil |
| Peso sobre a receita de aluguel | cerca de 3% | cerca de 7,2% |
Os valores são estimativas, com alíquotas ainda não definidas. O Imposto de Renda, que continua incidindo, não está incluído na tabela.
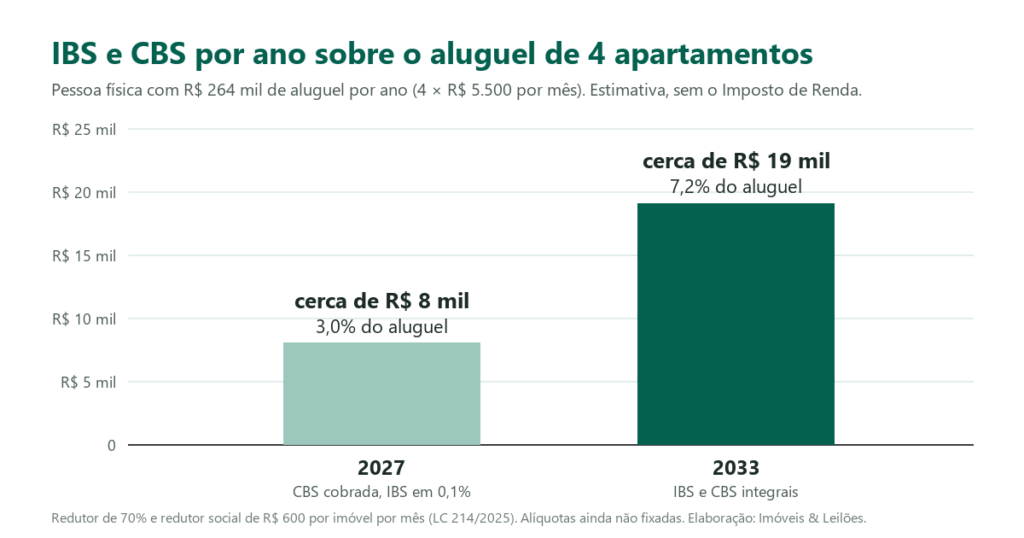
A leitura é dupla. Em 2027, o impacto é moderado. Mas ele cresce até 2033 e se soma ao Imposto de Renda de até 27,5% da pessoa física. Um especialista ouvido pelo Portas estima a carga total da pessoa física contribuinte em cerca de 36% do aluguel.
E a locação por temporada?
A locação de até 90 dias, como a feita por plataformas tipo Airbnb, é equiparada à hotelaria e tem redutor menor, de 40%. Essa regra, porém, só vale para quem já é contribuinte do regime regular. O pequeno proprietário pessoa física que aluga um ou dois apartamentos por temporada continua fora do IBS e da CBS. A receita da temporada, porém, entra na conta dos R$ 240 mil e dos três imóveis.
O Imposto de Renda continua
O aluguel segue tributado pelo IR, independentemente do IBS e da CBS: carnê-leão quando o inquilino é pessoa física e retenção na fonte quando é empresa, com alíquota de até 27,5%. Desde o ano-calendário de 2026, com ajuste na declaração de 2027, quem tem renda anual acima de R$ 600 mil também se sujeita ao imposto mínimo criado pela Lei 15.270/2025.
Pessoa física ou holding?
| Pessoa física | Holding no Lucro Presumido | |
|---|---|---|
| Quando paga IBS e CBS | Só acima de 3 imóveis e R$ 240 mil de aluguel | Desde o primeiro imóvel |
| Imposto de Renda sobre o aluguel | Até 27,5% | IRPJ e CSLL sobre base presumida |
| Carga total estimada depois da reforma | cerca de 36% | entre 25% e 27%, já com a tributação de lucros |
| Créditos de IBS e CBS | Não se aplicam abaixo do limite | Possíveis sobre despesas tributadas, conforme a origem |
| Custos fixos | Baixos | Contabilidade e obrigações da empresa |
As cargas totais são simulações de especialistas e variam caso a caso. A conclusão geral é que a holding continua vantajosa para carteiras maiores, mas perdeu parte da vantagem e deixou de ser automática. Para quem tem até três imóveis alugados, a pessoa física tende a ficar fora do IBS e da CBS, enquanto a empresa paga desde o início. Mostramos os demais pontos dessa escolha em outro artigo do blog.
E os contratos antigos?
A lei criou um regime de transição, com alíquota de 3,65% sobre a receita, para contratos com prazo determinado assinados até 16 de janeiro de 2025. Para os não residenciais, o contrato precisava estar registrado ou informado ao Fisco até 31 de dezembro de 2025; para os residenciais, a opção vale até o fim do prazo original ou até 31 de dezembro de 2028, o que vier primeiro. Como os contratos de imóveis arrematados depois dessa data são novos, em regra eles já nascem no regime normal.
Checklist do arrematante para 2027
- Conte os imóveis e a receita de 2026 por CPF. São esses números que definem o enquadramento em 2027.
- Planeje a quarta compra. O quarto imóvel alugado pode levar todos os outros para o IBS e a CBS, se a receita passar do limite.
- Decida a estrutura antes de arrematar. Levar o imóvel para uma empresa depois exige nova transmissão e registro.
- Revise os novos contratos de locação. Separe condomínio e IPTU do aluguel e avalie, com seu advogado, cláusulas sobre o impacto tributário.
- Guarde os comprovantes de despesas. Na empresa, podem gerar créditos; em qualquer caso, ajudam a provar a base de cálculo.
- Acompanhe a alíquota da CBS. O Senado deve fixá-la até 15 de dezembro de 2026.
Quando não há motivo para preocupação
Quem tem até três imóveis alugados, ou receita de aluguel abaixo do limite, continua apenas no Imposto de Renda. Para esse investidor, a reforma não muda a tributação do aluguel, e montar uma holding só por causa dela pode até aumentar a carga.
Imóveis em leilão para formar carteira
Quem está montando uma carteira de aluguel encontra na vitrine da Imóveis & Leilões os imóveis em leilão em São Paulo, os imóveis em leilão em Campinas e os imóveis retomados à venda direta, com edital, datas e valores de cada um.
Resumo
- A partir de 2027, a CBS incide sobre o aluguel; o IBS entra aos poucos até 2033.
- A pessoa física só paga com mais de três imóveis alugados e mais de R$ 240 mil de receita no ano anterior; a empresa paga desde o primeiro imóvel.
- Redutor de 70%, redutor social de R$ 600 por imóvel residencial e base sem condomínio e IPTU reduzem a carga.
- Numa carteira de quatro apartamentos, o novo tributo pesaria cerca de 3% do aluguel em 2027 e cerca de 7% em 2033, além do Imposto de Renda.
- Para quem forma patrimônio com leilões, o momento de decidir a estrutura é antes do lance.
Perguntas frequentes
Quem aluga imóvel como pessoa física vai pagar IBS e CBS?
Só quem, no ano anterior, alugou mais de três imóveis distintos e recebeu mais de R$ 240 mil de aluguel, as duas condições juntas. Abaixo disso, o aluguel continua tributado apenas pelo Imposto de Renda.
O limite de R$ 240 mil é contado como?
Pela receita de aluguel do ano-calendário anterior, somando a locação por temporada, e o valor é corrigido pelo IPCA. Se, no próprio ano, a receita passar o limite em mais de 20%, com mais de três imóveis alugados, o enquadramento é imediato.
Quais descontos a lei dá para o aluguel?
A alíquota do IBS e da CBS na locação é reduzida em 70%. Na locação residencial, saem da base de cálculo R$ 600 por mês por imóvel, valor corrigido pelo IPCA. Condomínio e tributos do imóvel, como o IPTU, também não entram na base.
A holding patrimonial paga IBS e CBS desde o primeiro imóvel?
Sim. A empresa é contribuinte independentemente da quantidade de imóveis ou da receita. Em compensação, pode aproveitar créditos sobre despesas tributadas ligadas à atividade.
E quem aluga por temporada, como no Airbnb?
A locação residencial de até 90 dias segue as regras da hotelaria, com redução de 40%, mas só para quem já é contribuinte. A receita da temporada entra na conta dos limites da pessoa física.
Contrato de aluguel antigo pode pagar 3,65%?
Pode, se tiver prazo determinado e tiver sido assinado até 16 de janeiro de 2025. No residencial, a opção vale até o fim do prazo original ou até 31 de dezembro de 2028, o que vier primeiro; no não residencial, o contrato precisava estar registrado ou informado ao Fisco até 31 de dezembro de 2025.
Está montando uma carteira de imóveis arrematados? Envie seu próximo imóvel para uma análise preliminar e converse conosco sobre a estrutura antes do lance.
Thiago Nunes de Carvalho, advogado, OAB/SP 500.382. Este texto tem caráter informativo, reflete a legislação e as informações disponíveis em 10/11/2026 e não substitui consulta individual. As alíquotas de IBS e CBS ainda dependem de definição, e os valores das simulações são estimativas.
Fontes: Lei Complementar 214/2025, arts. 251, 253, 254, 255, 260, 261, 281, 344, 347 e 487; Decreto 12.955/2026, art. 382; Lei 15.270/2025; Barbieri Advogados, “Pessoas físicas como contribuintes: quando o aluguel vira atividade empresarial” (atualizado em nov/2026); Migalhas, “IBS e CBS: os impactos na locação por holdings patrimoniais” (07/10/2026); Demarest, regime de transição das locações (19/12/2025); Agência Gov, esclarecimento da Receita Federal (29/01/2026); Portas, “Holdings patrimoniais devem ser repensadas após mudanças tributárias”; Mattos Filho, alíquota de referência da CBS proposta pelo TCU (29/10/2026).