
Para 62% dos jovens brasileiros, comprar a casa própria está mais difícil do que foi para as gerações anteriores, segundo a pesquisa Ipsos Housing Monitor. Ao mesmo tempo, 73% dos brasileiros mantêm o sonho do imóvel próprio, e 68% dizem que é difícil se sentir seguro sem ele.
Esse descompasso tem uma explicação histórica. No Brasil, o acesso à moradia deixou de ser uma política de Estado amplamente subsidiada e passou a funcionar, para a maior parte das famílias, como um produto financeiro. Entender essa mudança ajuda a enxergar por que ter imóveis no patrimônio ganhou outro peso, e por que comprá-los abaixo do valor de mercado faz diferença não só para quem compra, mas para filhos e netos.
Do subsídio ao produto financeiro
O modelo antigo. Em 1964, a Lei 4.380 criou o Sistema Financeiro da Habitação e o Banco Nacional da Habitação, o BNH, que comandava a política habitacional e refinanciava os agentes do sistema, entre eles as COHABs. Nos contratos daquela época, a prestação era reajustada pela variação dos salários, enquanto o saldo devedor seguia a inflação. A diferença que sobrava no fim do contrato era coberta por um fundo público, o FCVS. Na prática, uma parte relevante da casa própria era paga pelo Estado.
A conta chegou. O BNH foi extinto em 1986. O desequilíbrio entre prestações e saldos deixou um passivo que a União ainda está pagando: o Tesouro Nacional estimava, no fim de 2023, cerca de R$ 89 bilhões em dívidas do FCVS passíveis de assunção. Para novos contratos, essa garantia foi extinta em 1993, pela Lei 8.692.
O modelo atual. Em 1997, a Lei 9.514 criou o Sistema de Financiamento Imobiliário e a alienação fiduciária de imóveis. A proposta era um mercado de crédito com menos intervenção do Estado, capaz de atrair capital privado por meio de títulos como o Certificado de Recebíveis Imobiliários. Pela alienação fiduciária, o imóvel fica em nome do banco até a quitação e, em caso de inadimplência, pode ser retomado e levado a leilão sem processo judicial. Essa segurança jurídica barateou o crédito e fez o financiamento imobiliário crescer. Mas também transformou o acesso à moradia em uma operação financeira de longo prazo, com juros, análise de crédito e garantia.
O subsídio não desapareceu por completo. No Minha Casa, Minha Vida, as famílias com renda de até R$ 3.200 por mês ainda podem receber moradia fortemente subsidiada. Acima dessa faixa, porém, a porta de entrada é o financiamento, ainda que com juros menores e algum desconto. Para a classe média, o primeiro imóvel depende de entrada, renda comprovada e crédito aprovado.
Há um detalhe que interessa a quem acompanha este blog: o mesmo mecanismo que transformou a moradia em produto financeiro é o que alimenta os leilões bancários. Cada imóvel retomado pela Lei 9.514 é uma oportunidade de compra para quem tem capital e informação.
Por que ficou mais difícil para a nova geração
Três fatores se somam. Os preços subiram: em 2024, os imóveis no Brasil se valorizaram 7,7%, a maior alta anual desde 2013, segundo dados reunidos pela DW. Os juros estão altos, com a Selic em 13,75% ao ano, o que encarece o financiamento de quem não tem uma entrada grande. E a renda dos jovens não acompanhou: segundo a Ipsos, entre os brasileiros que pagam aluguel, 76% querem comprar um imóvel, mas 36% acreditam que não vão conseguir por causa dos custos.
Nesse cenário, quem já tem patrimônio imobiliário tem uma vantagem que vai além do aluguel ou da valorização: o imóvel funciona como garantia.
O imóvel como lastro: o crédito com garantia
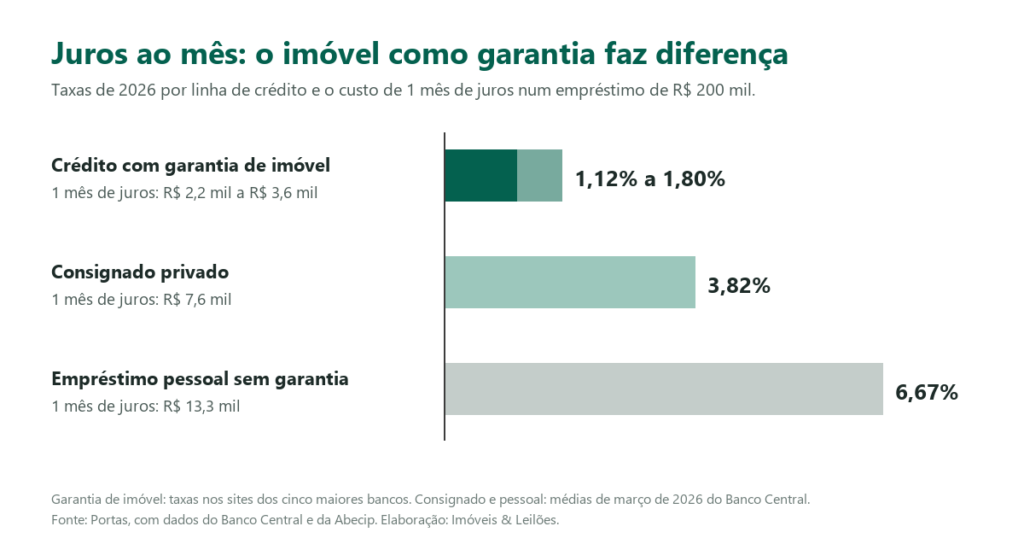
O crédito com garantia de imóvel, conhecido como home equity, permite usar um imóvel quitado para obter um empréstimo com juros muito menores que os das linhas comuns. A diferença é grande:
| Linha de crédito | Juros ao mês |
|---|---|
| Crédito com garantia de imóvel (grandes bancos) | 1,12% a 1,80% |
| Consignado privado | 3,82% |
| Empréstimo pessoal sem garantia | 6,67% |
Os bancos costumam emprestar até cerca de 60% do valor de avaliação do imóvel, com prazos de 15 a 20 anos; na prática, segundo a Abecip, o prazo médio foi de cerca de 13 anos e o crédito liberado ficou em média em 32,2% do valor do imóvel, em março de 2026. A modalidade está em alta: no primeiro trimestre de 2026, as concessões cresceram cerca de 25% sobre o mesmo período de 2025.
O Marco Legal das Garantias, de 2023, ampliou essas possibilidades ao permitir que um mesmo imóvel garanta mais de uma operação de crédito, dentro das regras da lei.
Para ter uma ideia do impacto: num empréstimo de R$ 200 mil, juros de 1,2% ao mês representam R$ 2,4 mil por mês; a 6,67%, seriam mais de R$ 13 mil. Quem tem imóvel para oferecer em garantia acessa outro tipo de crédito.
Por que comprar abaixo do mercado amplia o lastro
O banco avalia o imóvel pelo valor de mercado, não pelo preço que o dono pagou. É aí que a arrematação faz diferença.
| Compra no mercado | Arrematação abaixo do mercado | |
|---|---|---|
| Valor de mercado do imóvel | R$ 500 mil | R$ 500 mil |
| Preço pago | R$ 500 mil | R$ 350 mil |
| Crédito possível com garantia (até 60% da avaliação) | até R$ 300 mil | até R$ 300 mil |
| Crédito possível em relação ao que foi investido | 60% | cerca de 86% |
Os valores são ilustrativos. Em ambos os casos, o banco aceita a mesma garantia, mas quem arrematou investiu menos para obtê-la. A diferença entre o preço pago e o valor de mercado é patrimônio que nasce no dia da compra e que pode ser usado como lastro.
Para isso, o imóvel precisa estar em ordem: arrematação registrada na matrícula, propriedade em nome do comprador, sem ônus pendentes e com a posse retomada. Um imóvel arrematado e ainda irregular não serve como garantia.
Como esse lastro ajuda filhos e netos
O patrimônio imobiliário da família pode abrir a porta do primeiro imóvel para a geração seguinte de algumas formas:
- Crédito barato para a entrada. O crédito com garantia de um imóvel da família pode financiar a entrada do filho, reduzindo o valor que ele precisa financiar e, com isso, os juros que pagaria por décadas.
- Doação do próprio imóvel arrematado. Um apartamento comprado abaixo do mercado pode ser doado a um filho ou neto. A doação paga ITCMD e, quando feita a um descendente, em regra é um adiantamento da herança, que precisa ser considerado na partilha futura.
- Renda de aluguel como apoio. Um imóvel arrematado e alugado pode ajudar a pagar as prestações do financiamento de um filho enquanto ele constrói a própria renda.
- Garantia em favor de terceiro. É possível oferecer um imóvel em garantia de uma dívida de outra pessoa, como um filho. É a opção que exige mais cuidado, porque o risco fica com quem dá a garantia.
Em todos os casos, vale planejar com o advogado e o contador da família: a escolha mexe com impostos, com a herança dos demais filhos e, em alguns casos, exige a concordância do cônjuge.
Os cuidados
O lastro tem um custo que não pode ser esquecido. O mesmo mecanismo que torna o crédito com garantia barato é o que permite ao banco retomar o imóvel e levá-lo a leilão se as parcelas não forem pagas. Quem trabalha com leilões conhece bem o outro lado dessa história.
- Não comprometa o imóvel em que a família mora sem uma margem confortável de pagamento.
- Use o crédito para construir patrimônio, como a entrada de um imóvel ou uma nova arrematação, e não para consumo.
- Confira o custo efetivo total, que inclui seguros, tarifas e avaliação, e não só a taxa de juros.
- Regularize o imóvel arrematado antes de contar com ele como garantia.
Imóveis em leilão para começar o patrimônio
Na vitrine da Imóveis & Leilões estão os imóveis em leilão em São Paulo, os imóveis em leilão em Campinas e os imóveis retomados à venda direta, com edital, datas e valores de cada um.
Resumo
- Para 62% dos jovens brasileiros, o primeiro imóvel ficou mais difícil do que foi para os pais.
- O modelo do BNH e das COHABs, com forte subsídio público, acabou em 1986; desde a Lei 9.514/1997, o acesso à moradia funciona, para a maioria, como um produto financeiro.
- Imóvel quitado vira lastro: o crédito com garantia de imóvel custa de 1,12% a 1,80% ao mês, contra 6,67% no empréstimo pessoal.
- Arrematar abaixo do mercado gera patrimônio no dia da compra e amplia o crédito possível em relação ao que foi investido.
- Esse lastro pode financiar a entrada, ser doado ou gerar renda para ajudar filhos e netos, com planejamento e cuidado com o risco.
Perguntas frequentes
O que é home equity?
É o empréstimo com garantia de imóvel. O imóvel fica alienado ao banco até a quitação, e em troca os juros são bem menores: de 1,12% a 1,80% ao mês nos grandes bancos, contra 6,67% no empréstimo pessoal sem garantia.
Quanto o banco empresta com o imóvel em garantia?
Em geral, até cerca de 60% do valor de avaliação, com prazos de 15 a 20 anos. Na prática, segundo a Abecip, o crédito liberado ficou em média em 32,2% do valor do imóvel em março de 2026, com prazo médio de cerca de 13 anos.
Um imóvel arrematado em leilão pode ser dado em garantia?
Pode, depois de regularizado: arrematação registrada na matrícula, propriedade em nome do comprador, sem ônus pendentes e com a posse retomada. O banco avalia pelo valor de mercado, não pelo preço pago no leilão.
O mesmo imóvel pode garantir mais de um empréstimo?
Sim. O Marco Legal das Garantias (Lei 14.711/2023) passou a permitir que um mesmo imóvel garanta mais de uma operação de crédito, dentro das regras da lei.
Doar um imóvel ao filho é adiantamento de herança?
Em regra, sim: a doação de ascendente a descendente importa adiantamento do que lhe cabe por herança (art. 544 do Código Civil) e deve ser considerada na partilha futura. A doação também paga ITCMD.
Preciso da concordância do cônjuge para dar o imóvel em garantia?
Em regra, sim. Pelo art. 1.647 do Código Civil, a garantia real sobre imóvel exige a autorização do cônjuge, exceto no regime da separação absoluta de bens.
Quer começar ou ampliar o patrimônio imobiliário da família por meio de leilões? Envie o próximo imóvel para uma análise preliminar antes do lance.
Thiago Nunes de Carvalho, advogado, OAB/SP 500.382. Este texto tem caráter informativo, não constitui recomendação de investimento nem de contratação de crédito e não substitui consulta individual. Taxas e condições variam conforme a instituição e o perfil do cliente.
Fontes: Ipsos, Housing Monitor 2025 (20/02/2025); IstoÉ Dinheiro/DW, “Por que comprar imóvel está mais difícil” (05/05/2025); Portas, home equity bate recorde, com dados da Abecip e do Banco Central (atualizado em 22/09/2026); Tesouro Nacional, histórico do FCVS (2024); Melhim Namem Chalhub, “O que é o Sistema Financeiro Imobiliário”, GEN Jurídico (05/08/2024); Valor Final, guia do Minha Casa, Minha Vida 2026; Banco Central, taxa Selic; Lei 4.380/1964; Decreto-Lei 2.291/1986; Lei 8.692/1993; Lei 9.514/1997; Lei 14.711/2023 (Marco Legal das Garantias); Código Civil, arts. 544 e 1.647.